La educación financiera no se limita a conocer los productos de ahorro ni a entender cómo funciona el mercado de capitales. En esencia, es la capacidad de una persona para leer, comprender y utilizar la información financiera de manera efectiva, tanto en la vida cotidiana como en la toma de decisiones más complejas.
Sección 1 — Definición de términos: qué es la educación financiera
La definición de educación financiera ha sido formulada por numerosas instituciones, pero su núcleo es consistente: la capacidad del individuo para comprender y aplicar conocimientos y habilidades financieras en la gestión de sus recursos económicos personales. Esto incluye la comprensión de conceptos básicos como la administración del dinero, la planificación del presupuesto, la evaluación de productos financieros y la conciencia de los riesgos financieros.
El vocabulario ocupa un lugar central en el camino de aprendizaje de la educación financiera. Quien aún no comprende el término «flujo de caja» no puede interpretar ni siquiera un estado contable sencillo. Sin comprender la «diversificación», no es posible evaluar con espíritu crítico las afirmaciones sobre una estrategia de gestión de carteras. En otras palabras, el vocabulario es la puerta de entrada a una comprensión más profunda.
Por qué el vocabulario es la base de la educación financiera
La capacidad de leer textos financieros depende en gran medida del dominio de los términos. Las memorias anuales, los prospectos o las noticias financieras están llenos de terminología que, si no se comprende, deja al lector con la superficie de la información y sin su sustancia. Más aún: el dominio del vocabulario permite identificar afirmaciones inexactas o engañosas.
Sección 2 — Comparación entre fuentes: definiciones según distintas fuentes
La definición de educación financiera no es uniforme en todas las fuentes. Conviene comprender las diferencias de énfasis entre las fuentes académicas, las regulatorias y los organismos internacionales, para que el lector pueda usar la más adecuada a sus necesidades.
Perspectiva académica
En la literatura académica, la educación financiera suele definirse como la combinación de conocimiento, actitud y comportamiento en materia financiera. La investigación de Lusardi y Mitchell (2014), ampliamente citada, la define a través de tres conceptos básicos: el cálculo del interés, la inflación y la diversificación del riesgo. Las definiciones académicas tienden a subrayar los aspectos cognitivos y medibles.
Perspectiva de la CNV
La Comisión Nacional de Valores (CNV) entiende la educación financiera como el conjunto de conocimientos, habilidades y convicciones que inciden sobre las actitudes y los comportamientos, con el fin de mejorar la calidad de la toma de decisiones y de la gestión financiera en pos del bienestar. Esta definición es más amplia que el simple conocimiento e incluye componentes actitudinales que impulsan conductas concretas. En la Argentina, el BCRA releva además la Encuesta Financiera de los Hogares Argentinos (EFHA), que mide de manera periódica el alcance de la inclusión y la educación financiera en la población.
Perspectiva de los organismos internacionales
La OCDE (Organización para la Cooperación y el Desarrollo Económicos) define la educación financiera como la combinación de conciencia, conocimiento, habilidades, actitudes y comportamientos necesarios para tomar buenas decisiones financieras y, en última instancia, alcanzar el bienestar financiero individual. Esta definición coloca el bienestar como resultado final, y no el conocimiento como único objetivo. El Banco Mundial y el FMI emplean marcos similares en sus programas globales de inclusión financiera.
Sección 3 — Nota editorial: el vocabulario esencial más frecuente
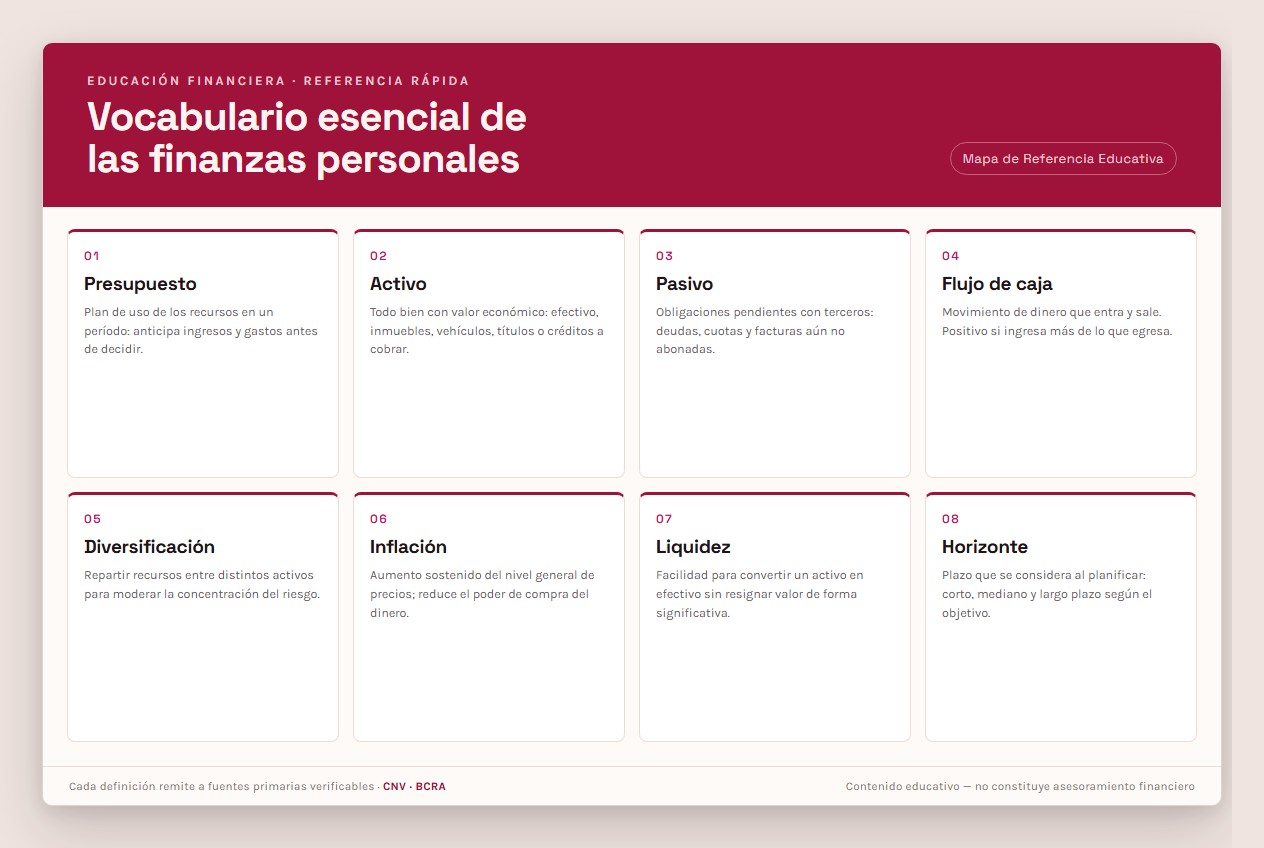
A partir del relevamiento de los materiales educativos de la CNV (Aula Virtual del Inversor), los contenidos de BYMA y la bibliografía introductoria de finanzas, el equipo editorial identificó ocho términos que aparecen con mayor frecuencia y que más se malinterpretan:
- Presupuesto (Budget)
- Plan de uso de los recursos financieros para un período determinado, generalmente elaborado sobre una base mensual o anual. El presupuesto compara los ingresos estimados con los gastos estimados para ayudar a administrar el dinero de manera planificada. No es un simple registro de gastos: es una herramienta de planificación hacia adelante.
- Activo (Asset)
- Todo aquello que se posee y tiene valor económico, incluido el efectivo, los inmuebles, los vehículos, los títulos valores o los créditos por cobrar. En el contexto contable, un activo es un recurso controlado por una entidad como resultado de hechos pasados, del que se espera obtener beneficios económicos futuros. Los activos se clasifican en corrientes (de fácil conversión en efectivo) y no corrientes.
- Pasivo (Liability)
- Obligación financiera que debe cumplirse frente a terceros en el futuro, como deudas, cuotas o facturas impagas. El pasivo es la contrapartida del activo en la ecuación contable básica: Activo = Pasivo + Patrimonio Neto. Comprender los pasivos es fundamental para evaluar la situación financiera de manera realista.
- Flujo de Caja (Cash Flow)
- Movimiento de entradas y salidas de dinero en un período. Un flujo de caja positivo significa que entra más dinero del que sale; el negativo es lo contrario. El flujo de caja se diferencia del beneficio porque refleja la realidad de la liquidez y no solo el registro contable. Su comprensión es clave para evaluar la capacidad de una persona o entidad de cumplir sus obligaciones de corto plazo.
- Diversificación (Diversification)
- Estrategia de distribución de los recursos entre distintos tipos de activos o instrumentos, con el objetivo de reducir la concentración del riesgo. Su principio básico es que la caída de valor de un elemento no provoque una pérdida total, porque los demás pueden no verse afectados del mismo modo. La diversificación es un concepto, no una garantía.
- Inflación (Inflation)
- Aumento sostenido del nivel general de precios de los bienes y servicios de una economía durante un período determinado. La inflación reduce el poder de compra del dinero: con la misma cantidad de dinero, se pueden comprar menos bienes. El BCRA define metas de inflación como parte de la política monetaria nacional.
- Liquidez (Liquidity)
- Facilidad y rapidez con la que un activo puede convertirse en efectivo sin una pérdida significativa de valor. El efectivo es el activo más líquido. Los inmuebles suelen tener baja liquidez, porque su venta requiere tiempo y costos. La liquidez se diferencia de la solvencia, que mide la capacidad de pagar las obligaciones de largo plazo.
- Horizonte Temporal (Time Horizon)
- Período que una persona considera en su planificación o en sus objetivos financieros. El horizonte de corto plazo suele ser inferior a un año; el de mediano plazo, de uno a cinco años; el de largo plazo, más de cinco años. El horizonte temporal influye en el modo de evaluar las opciones y en la tolerancia a las fluctuaciones de valor.
Sección 4 — Fuentes de consulta: cómo encontrar las definiciones oficiales
Para cada término financiero que encuentre, se recomienda verificar su definición en al menos una fuente primaria antes de utilizarlo en un contexto importante. A continuación, una guía de consulta:
La CNV como referencia regulatoria
El portal de educación para inversores de la CNV (argentina.gob.ar/cnv, con su Aula Virtual del Inversor) reúne materiales educativos organizados por segmento y por tema. Allí el lector puede encontrar la explicación de los términos en el contexto de la regulación del mercado de capitales argentino. Los glosarios y las normas de la CNV pueden consultarse en el portal público del organismo y constituyen una referencia de carácter normativo.
BYMA para el contexto del mercado de capitales
Para los términos relacionados con el mercado de capitales, las acciones, las obligaciones negociables o los fondos comunes de inversión, los contenidos educativos de BYMA (byma.com.ar) ofrecen explicaciones ajustadas al contexto de Bolsas y Mercados Argentinos. La terminología utilizada allí refleja el reglamento del mercado y las normas vigentes de la CNV.
Publicaciones del BCRA
Para los términos macroeconómicos como la inflación, las tasas de interés de referencia o el tipo de cambio, los informes y glosarios del BCRA (bcra.gob.ar) son la fuente primaria adecuada. El BCRA también publica informes económicos que incluyen las definiciones operativas de los indicadores clave.
La búsqueda autónoma es una habilidad central de la educación financiera. La capacidad de encontrar y evaluar fuentes de información es tan importante como el conocimiento de los términos en sí.
¿Desea consultar un término financiero específico o buscar una referencia oficial que aún no esté incluida aquí?
Contactar con la mesa de referencias