Riesgo de Inversión: Comparación de los Puntos de Vista del Lector
Sección 1: Definición de Términos
¿Qué se entiende por riesgo de inversión?
El riesgo de inversión es la posibilidad de que el resultado efectivo de una decisión de inversión difiera del resultado esperado — ya sea porque es inferior o porque no se ajusta al objetivo inicial. Esta definición parece sencilla, pero en la práctica cada comunidad que aborda el tema — desde los académicos de finanzas y los organismos de supervisión hasta el público general — lee y operacionaliza el concepto de riesgo de inversión de manera distinta.
Esta diferencia no es meramente semántica. El modo en que una persona define el riesgo determina qué herramientas usa para medirlo, cómo gestiona sus expectativas y qué referencias consulta al decidir. Por eso, comprender que «riesgo de inversión» no es un término único con significado uniforme es un primer paso importante antes de adentrarse en la literatura financiera.
Hay dos dimensiones principales que dan forma a la definición de riesgo en los distintos contextos. La primera es cuantitativa: cuán grande es la desviación que puede medirse numéricamente. La segunda es cualitativa: qué le preocupa realmente a una persona cuando piensa en una inversión. La tensión entre ambas dimensiones aparece en los distintos puntos de vista que se analizarán a continuación.
Sección 2: Comparación entre Fuentes
Tres puntos de vista sobre el riesgo de inversión
El punto de vista académico: la volatilidad como proxy del riesgo
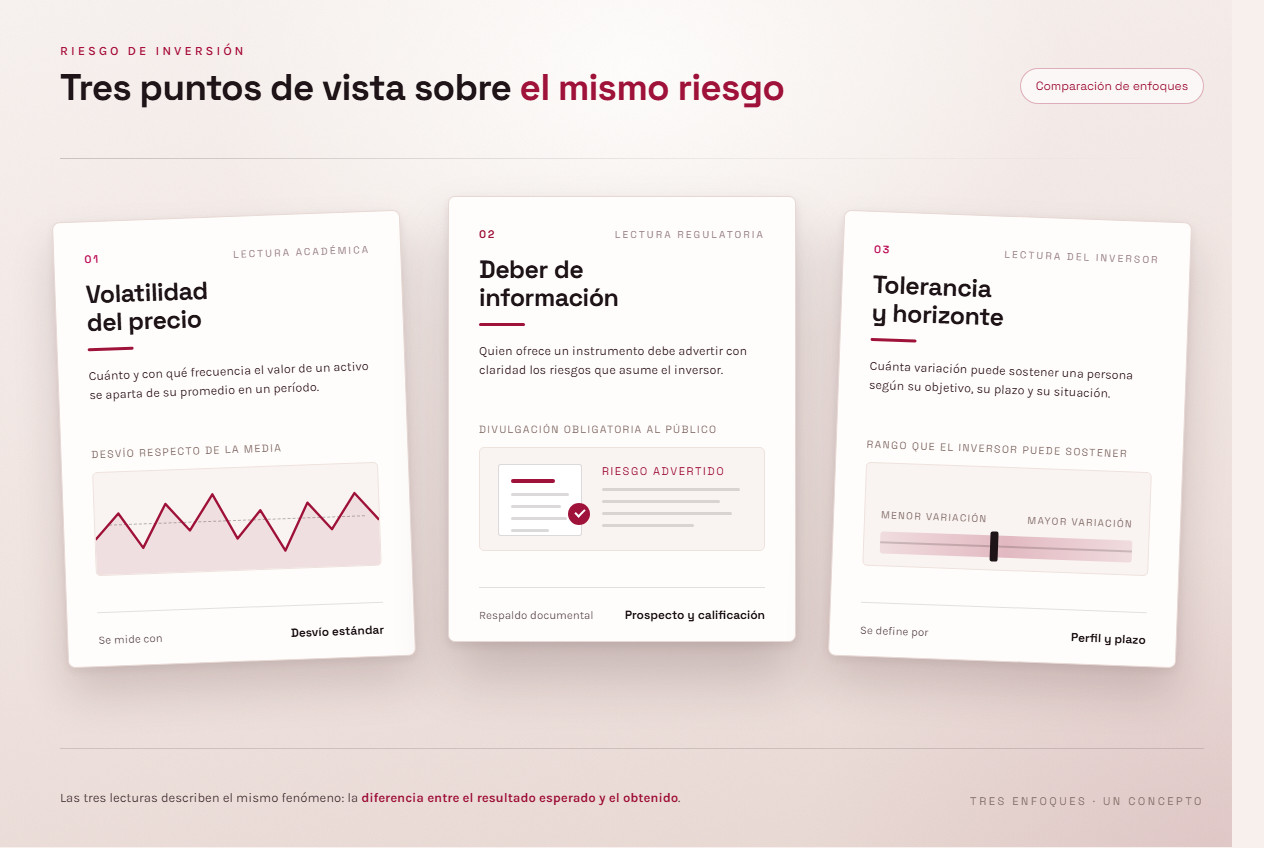
En la literatura financiera académica, el riesgo de inversión suele operacionalizarse mediante el concepto de volatilidad — es decir, cuánto y con qué frecuencia sube o baja el valor de un activo en un período determinado. Las medidas habituales son la desviación estándar de los rendimientos (returns) y la varianza de la cartera.
Este marco tiene raíces en la teoría moderna de carteras desarrollada desde mediados del siglo XX. En él, la tolerancia al riesgo del inversor se mide matemáticamente y el riesgo puede reducirse diversificando activos con baja correlación entre sí. El horizonte temporal también cumple un papel importante: un activo muy volátil en el corto plazo puede presentar un perfil de riesgo significativamente distinto si se mantiene en el largo plazo.
La fortaleza de este enfoque académico reside en su consistencia y en la posibilidad de comparar activos. Su debilidad es que supone que los datos históricos reflejan la distribución futura del riesgo, y que los inversores son racionales y tienen acceso equitativo a la información — supuestos que en la práctica muchas veces no se cumplen.
El punto de vista regulatorio de la CNV: el perfil del inversor
La Comisión Nacional de Valores (CNV) aborda el riesgo de inversión desde la protección del inversor. En el marco normativo, quienes ofrecen productos de inversión deben conocer y evaluar el perfil del cliente antes de recomendar un producto determinado, conforme a las normas de «conozca a su cliente» vigentes.
El perfil de riesgo en el sentido de la CNV incluye varios componentes: la capacidad financiera (cuánta pérdida puede soportarse sin afectar las condiciones de vida), los objetivos de inversión, el horizonte temporal y la experiencia y el conocimiento en inversiones. Este enfoque es más personal y contextual que el académico — el riesgo no se considera un número universal, sino la adecuación entre las características del producto y la situación específica del cliente.
Una diferencia importante es que la CNV considera el riesgo también en su dimensión sistémica y de cumplimiento, no solo como riesgo de mercado. La tolerancia al riesgo, en el contexto regulatorio, no es una simple preferencia personal: debe documentarse y el proveedor del servicio debe poder justificarla.
El punto de vista del lector no especializado: preocupaciones concretas del día a día
Para el lector que comienza a estudiar el mundo de las inversiones, el riesgo suele significar algo más concreto y emocional: la posibilidad de perder dinero que costó mucho reunir. Esa preocupación no siempre puede representarse con cifras de volatilidad ni con categorías de perfil de inversor.
La siguiente tabla comparativa resume las diferencias entre los tres puntos de vista:
| Dimensión | Académico | Regulación (CNV) | Lector general |
|---|---|---|---|
| Definición del riesgo | Volatilidad / desviación estándar del rendimiento | Inadecuación del producto al perfil del cliente | Posibilidad concreta de perder dinero |
| Tolerancia al riesgo | Función matemática de la utilidad del inversor | Resultado documentado de la evaluación de perfil | Sensación de comodidad o incomodidad ante la incertidumbre |
| Horizonte temporal | Variable dentro del modelo estadístico | Parte del formulario de perfil del cliente | Cuándo «tiene que estar» ese dinero para las necesidades de la vida |
| Contexto personal | Se ignora o se asume uniforme | Se considera formalmente | Es el centro de toda la consideración |
Sección 3: Nota Editorial
Por qué importan estas diferencias de perspectiva para el lector
Las diferencias entre los tres puntos de vista anteriores no son solo terminológicas: reflejan objetivos distintos en el uso del concepto de riesgo. La literatura académica se escribe para el análisis y la comparación sistemáticos. La normativa de la CNV se escribe con fines de protección y cumplimiento. En cambio, las preocupaciones del lector general provienen de situaciones de vida concretas que no siempre quedan representadas en los dos marcos anteriores.
La implicancia para el lector es clara: al buscar referencias sobre riesgo de inversión, primero conviene entender qué punto de vista utiliza la fuente que se está leyendo. Un artículo que habla de «riesgo bajo» en un marco académico puede significar algo muy distinto para una persona con un contexto y objetivos financieros determinados.
Además, el lector debe cuidarse de las simplificaciones excesivas. El riesgo de inversión no puede reducirse a un solo número ni a una única categoría. El enfoque más útil es comprender los conceptos básicos de cada punto de vista y luego elegir las referencias pertinentes para la pregunta específica que se quiere responder.
Sección 4: Fuentes de Consulta
Estas son las fuentes que puede consultar para profundizar la comprensión del riesgo de inversión desde los distintos puntos de vista:
- CNV — Educación para el inversor: el sitio oficial de la CNV (argentina.gob.ar/cnv) ofrece módulos educativos sobre el perfil del inversor y los tipos de productos de inversión, de acceso público.
- BYMA: el sitio de Bolsas y Mercados Argentinos (byma.com.ar) ofrece guías básicas del mercado de capitales, incluida la descripción de las características de riesgo de los distintos instrumentos negociados.
- Aula Virtual del Inversor (CNV): portal de educación financiera que presenta materiales sobre la gestión de las finanzas personales y la comprensión del riesgo en un lenguaje accesible para el público general.
- Literatura educativa pública: distintas universidades nacionales argentinas publican materiales de finanzas accesibles en sus repositorios institucionales, con explicaciones académicas sobre la teoría de carteras y la medición del riesgo.
¿Desea consultar más términos y referencias financieras? Visite nuestro Índice de Referencias para ver la lista completa de artículos educativos disponibles.